


⏱ 4 Min. Lesezeit · Stand: 03.08.2026
Die Entscheidung zwischen 1300 Euro Miete und dem Kauf einer Immobilie wird durch steigende Bauzinsen und wirtschaftliche Unsicherheiten zunehmend kompliziert.
- Mieten in Großstädten steigen kontinuierlich.
- Bauzinsen haben mit 4,08% einen Höchststand erreicht.
- Die Entscheidung für Mieten oder Kaufen erfordert eine sorgfältige finanzielle Planung.
Die Entscheidung, ob man in Deutschland eine Immobilie kaufen oder zur Miete wohnen sollte, wird zunehmend komplexer. Mit einer durchschnittlichen Miete von 1300 Euro in vielen Großstädten stehen Mieter vor der Frage, ob der Kauf einer eigenen Wohnung oder eines Hauses nicht die bessere langfristige Lösung wäre. Doch die steigenden Bauzinsen und die Unsicherheiten auf dem Immobilienmarkt machen diese Entscheidung alles andere als einfach.
Was sind die aktuellen Herausforderungen auf dem Immobilienmarkt?
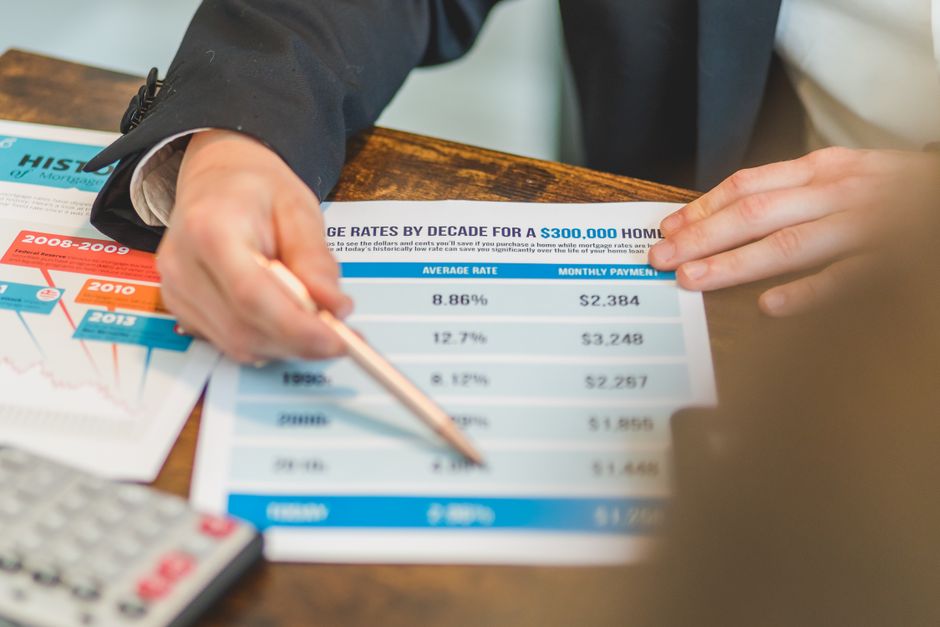
Die Zinsen für Baukredite haben in den letzten Jahren einen Höchststand erreicht. Aktuell liegt der Bauzins für Darlehen mit einer zehnjährigen Zinsbindung bei 4,08%. Diese Entwicklung stellt eine erhebliche Belastung für Käufer dar, insbesondere für diejenigen, die vor einem Jahrzehnt zu deutlich niedrigeren Zinsen finanziert haben. Wer im Jahr 2016 eine Zinsbindung zu einem Satz von 1,4 % abgeschlossen hat, sieht sich nun bei der Refinanzierung mit Sätzen von rund 4 % konfrontiert.
Zusätzlich wird die Situation durch die allgemeine wirtschaftliche Unsicherheit und die Inflation verstärkt. Diese Faktoren haben nicht nur Auswirkungen auf die Immobilienpreise, sondern auch auf die finanzielle Planung der Haushalte. Viele potenzielle Käufer sind verunsichert und fragen sich, ob sie sich den Kauf einer Immobilie überhaupt leisten können.
Die steigenden Mieten und ihre Auswirkungen
Die Mieten in Deutschland steigen seit Jahren kontinuierlich an. In Großstädten wie Berlin, München oder Frankfurt sind Mieten von 1300 Euro keine Seltenheit mehr. Diese Entwicklung führt dazu, dass immer mehr Menschen darüber nachdenken, ob der Kauf einer Immobilie nicht die bessere langfristige Lösung wäre. Doch die hohen Mieten und die steigenden Bauzinsen machen die Entscheidung für viele Menschen schwierig.
Ein weiterer Aspekt ist die Unsicherheit über die zukünftige Zinsentwicklung. Viele Experten gehen davon aus, dass die Zinsen in den kommenden Jahren weiter steigen könnten, was die Situation für Käufer noch komplizierter macht. Wer jetzt kauft, könnte in ein paar Jahren mit einer höheren Zinslast konfrontiert werden, was die monatlichen Raten weiter erhöht.
Finanzielle Belastungen und Eigenkapitalquoten
- Durchschnittliche Miete in Großstädten: 1300 Euro
- Aktueller Bauzins: 4,08%
- Eigenkapitalquote der Käufer: 27,4%
Die finanzielle Belastung für Eigennutzer hat im zweiten Quartal 2026 deutlich zugenommen. Die monatliche Belastung stieg auf 1.996 Euro, was einem Zuwachs von 9,7 % im Vergleich zum Vorjahr entspricht. Gleichzeitig sank die Eigenkapitalquote der Käufer auf 27,4 %, nachdem sie im ersten Quartal noch bei 30,6 % gelegen hatte. Diese Entwicklung zeigt, dass viele Käufer Schwierigkeiten haben, ausreichend Eigenkapital aufzubringen, um eine Immobilie zu erwerben.
Die steigenden Zinsen und die Inflation haben auch Auswirkungen auf die Kaufpreise. Trotz der schwierigen Finanzierungsbedingungen blieben die Immobilienpreise stabil oder legten sogar zu. Neubauwohnungen kosteten zuletzt durchschnittlich 4.168 Euro pro Quadratmeter, was einem Plus von 2,3 % zum Vorjahr entspricht.
Die Entscheidung zwischen Mieten und Kaufen
Die Entscheidung, ob man mieten oder kaufen sollte, hängt von verschiedenen Faktoren ab. Während Mieter keine Eigentumsrechte erwerben, können Käufer durch den Erwerb einer Immobilie Vermögen aufbauen und sich für die Rente absichern. Experten betonen, dass die laufenden Mehrausgaben für eine Eigentumswohnung oft gerechtfertigt sind, da sie langfristig zu einer finanziellen Absicherung führen können.
In 341 Regionen Deutschlands fließt mehr vom Monatseinkommen in den Kauf einer Immobilie als in die Miete. Dies unterstreicht die Notwendigkeit einer genauen finanziellen Planung. In vielen Fällen ist Mieten zunächst die finanziell attraktivere Option, insbesondere in städtischen Gebieten, wo die Kaufpreise oft die Grenze von 30 % des Nettoeinkommens überschreiten.
Langfristige Überlegungen und Vermögensaufbau
Ein wichtiger Aspekt bei der Entscheidung zwischen Mieten und Kaufen ist der langfristige Vermögensaufbau. Wer plant, langfristig in einer Region zu bleiben, könnte von einem Kauf profitieren. In ländlichen Regionen ist es oft günstiger, eine Immobilie zu kaufen, während in städtischen Gebieten die Mieten oft günstiger sind als die monatlichen Raten für eine Finanzierung.
Die Faustregel besagt, dass private Haushalte nicht mehr als 30 % ihres Nettoeinkommens für das Wohnen ausgeben sollten. Da dies auch Nebenkosten einschließt, sollten die Kosten für die Nettokaltmiete oder die Kredittilgung idealerweise bei bis zu 25 % liegen. In vielen Großstädten überschreiten die Kosten für den Kauf jedoch diese Grenze erheblich, was die Entscheidung für den Kauf einer Immobilie erschwert.
Fazit: Komplexe Entscheidungen in unsicheren Zeiten

Die Entscheidung zwischen 1300 Euro Miete und dem Kauf einer Immobilie ist in der aktuellen wirtschaftlichen Lage alles andere als einfach. Steigende Bauzinsen und Mieten belasten viele Haushalte und machen eine sorgfältige finanzielle Planung unerlässlich. Während Mieten in vielen Regionen zunächst die attraktivere Option darstellt, kann der Kauf einer Immobilie langfristig zu einem Vermögensaufbau führen. Letztlich hängt die Entscheidung von den individuellen Lebenszielen und der finanziellen Situation ab.
Häufige Fragen
Warum steigen die Mieten in Deutschland?
Wie beeinflussen Bauzinsen die Immobilienpreise?
Was sind die aktuellen Bauzinsen?
Wie viel Eigenkapital sollte man beim Immobilienkauf einbringen?
Ist es besser, zu mieten oder zu kaufen?
Quellen: Google News
Symbolbild: Entscheidung zwischen Miete und Kauf · Foto: Phát Trương / Pexels

