


⏱ 4 Min. Lesezeit · Stand: 25.08.2026
Die Erbschaftsteuer kann für viele Familien eine erhebliche finanzielle Belastung darstellen. Doch unter bestimmten Voraussetzungen ist es möglich, Grundstücke steuerfrei zu vererben. Dieser Artikel beleuchtet die aktuellen Regelungen und Urteile zu diesem Thema.
- Familienheim bleibt steuerfrei, wenn es selbst genutzt wird.
- 200 qm Wohnfläche sind steuerfrei, Grund und Boden unbegrenzt.
- Aktuelle Urteile klären den Begriff des begünstigten Grundstücks.
Die Erbschaftsteuer ist ein zentrales Thema für viele Familien, insbesondere wenn es um die Übertragung von Immobilien geht. In Deutschland gibt es jedoch Regelungen, die es ermöglichen, Grundstücke steuerfrei zu vererben, wenn bestimmte Voraussetzungen erfüllt sind. Dieser Artikel beleuchtet die aktuellen Bestimmungen und Urteile, die für Erben von Bedeutung sind.
Was ist ein Familienheim im Sinne der Erbschaftsteuer?
Ein Familienheim ist eine Immobilie, die vom Erblasser bis zu seinem Tod selbst bewohnt wurde. Um von der Steuerbefreiung zu profitieren, muss der Erbe nach dem Tod des Erblassers unverzüglich in die Immobilie einziehen. Diese Regelung ist im Erbschaft– und Schenkungsteuergesetz (ErbStG) verankert und stellt sicher, dass das Familienheim innerhalb der Familie bleibt, ohne dass hohe Steuerlasten anfallen.
Die Steuerbefreiung gilt jedoch nur für eine Wohnfläche von bis zu 200 Quadratmetern. Für den dazugehörigen Grund und Boden gibt es hingegen keine Flächenbegrenzung. Dies bedeutet, dass auch größere Grundstücke, die mit dem Familienheim verbunden sind, steuerfrei vererbt werden können, solange die Wohnfläche die Grenze nicht überschreitet.
Aktuelle Urteile zur Erbschaftsteuer
Ein wichtiges Urteil des Bundesfinanzhofs (BFH) vom 17. Juni 2026 hat die Definition des begünstigten Grundstücks präzisiert. In diesem Urteil wurde entschieden, dass auch mitgenutzte Garten- und Wegeflächen unter die Steuerbefreiung fallen können. Der BFH stellte fest, dass der Begriff des „bebauten Grundstücks“ im Sinne des ErbStG bewertungsrechtlich auszulegen ist und alle Flächen umfasst, die das Belegenheitsfinanzamt als wirtschaftliche Einheit feststellt.
Dies bedeutet, dass Erben darauf achten sollten, wie das Finanzamt die Flächen bewertet. Wenn mehrere Flurstücke gemeinsam genutzt werden, können diese ebenfalls in die Steuerbefreiung einfließen, was für viele Erben von Vorteil sein kann.
Die Bedeutung der Selbstnutzung
- Steuerbefreiung für selbstgenutztes Familienheim bis 200 qm
- Unbegrenzte Steuerbefreiung für Grund und Boden
- Urteil des Bundesfinanzhofs vom 17.06.2026
Ein zentraler Aspekt der Steuerbefreiung ist die Selbstnutzung des Familienheims. Ein aktuelles Urteil des Finanzgerichts Düsseldorf hat jedoch gezeigt, dass selbst konkrete Umzugspläne nicht ausreichen, um die Steuerbefreiung zu gewähren. In dem Fall lebte ein Ehepaar in einem gemieteten Haus, während dem Ehemann eine Eigentumswohnung gehörte, die vermietet war. Nach seinem Tod beantragte die Witwe die Steuerbefreiung, da sie plante, in die Wohnung einzuziehen.
Das Finanzgericht entschied jedoch, dass es allein auf die tatsächlichen Verhältnisse zum Zeitpunkt des Todes ankommt. Die Steuerbefreiung setzt voraus, dass der Erblasser die Immobilie bis zu seinem Tod selbst bewohnt hat. Eine bloße Absicht, künftig einzuziehen, genügt nicht, was für viele Erben eine wichtige Lektion darstellt.
Steuerliche Vorteile für Erben
Die Möglichkeit, ein Grundstück steuerfrei zu vererben, bietet erhebliche Vorteile für Erben. Insbesondere in Zeiten von Inflation und steigenden Immobilienpreisen ist es für viele Familien wichtig, die finanzielle Belastung durch Erbschaftsteuer zu minimieren. Die Regelungen zur Steuerbefreiung können dazu beitragen, dass das Familienvermögen erhalten bleibt und nicht durch hohe Steuerzahlungen geschmälert wird.
Darüber hinaus ist es für Erben ratsam, sich frühzeitig über die steuerlichen Aspekte der Erbschaft zu informieren. Eine sorgfältige Planung kann helfen, unerwartete Steuerlasten zu vermeiden und die Vorteile der Steuerbefreiung optimal zu nutzen.
Tipp: Prüfung der Flächen und katastermäßigen Aufteilung
Bei großen Grundstücken sollten Erben die aktuellen Flächen und die katastermäßige Aufteilung im Hinblick auf deren Zuordnung zum Gebäude prüfen. Dies ist besonders wichtig, da die Frage, welche Flächen neben dem Gebäude beim Familienheim erbschaftsteuerlich befreit sind, noch nicht abschließend geklärt ist. Ein aktuelles Urteil des Finanzgerichts Niedersachsen hat gezeigt, dass nur das tatsächlich bebaute Flurstück von der Erbschaftsteuer befreit ist, was für viele Erben zu einer bösen Überraschung führen kann.
Um hier keine unerwarteten Steuerlasten zu erleben, empfiehlt es sich, die anstehende Entscheidung des Bundesfinanzhofs im Blick zu behalten und gegebenenfalls rechtzeitig rechtliche Schritte einzuleiten, wenn man mit der Feststellung des Finanzamts nicht einverstanden ist.
Fazit
Die Regelungen zur Erbschaftsteuer und die Möglichkeit, Grundstücke steuerfrei zu vererben, sind für viele Familien von großer Bedeutung. Die aktuellen Urteile und gesetzlichen Bestimmungen bieten Erben die Chance, das Familienheim ohne hohe Steuerlasten zu übertragen. Es ist jedoch entscheidend, die Voraussetzungen genau zu kennen und die Selbstnutzung sowie die Flächenbewertung im Auge zu behalten, um die steuerlichen Vorteile optimal zu nutzen.
Häufige Fragen
Was ist ein Familienheim im Sinne der Erbschaftsteuer?
Wie viel Wohnfläche ist steuerfrei?
Was passiert, wenn das Familienheim nicht selbst genutzt wird?
Wie wird die wirtschaftliche Einheit bei der Steuerbefreiung definiert?
Gibt es aktuelle Urteile zur Erbschaftsteuer?
Quellen: Google News
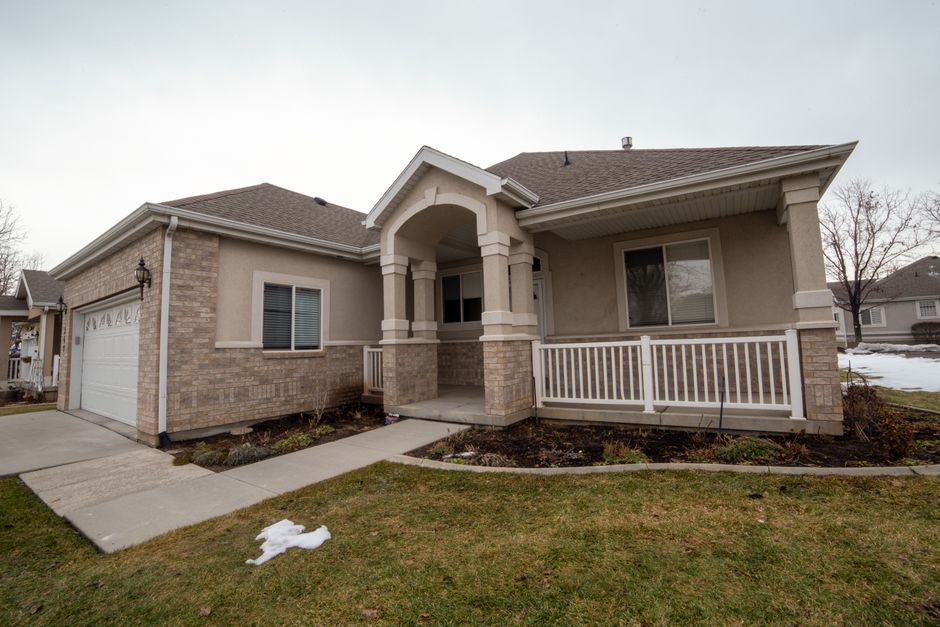
Symbolbild: Steuerfrei vererben: Familienheim im Fokus · Foto: Get Lost Mike / Pexels

