
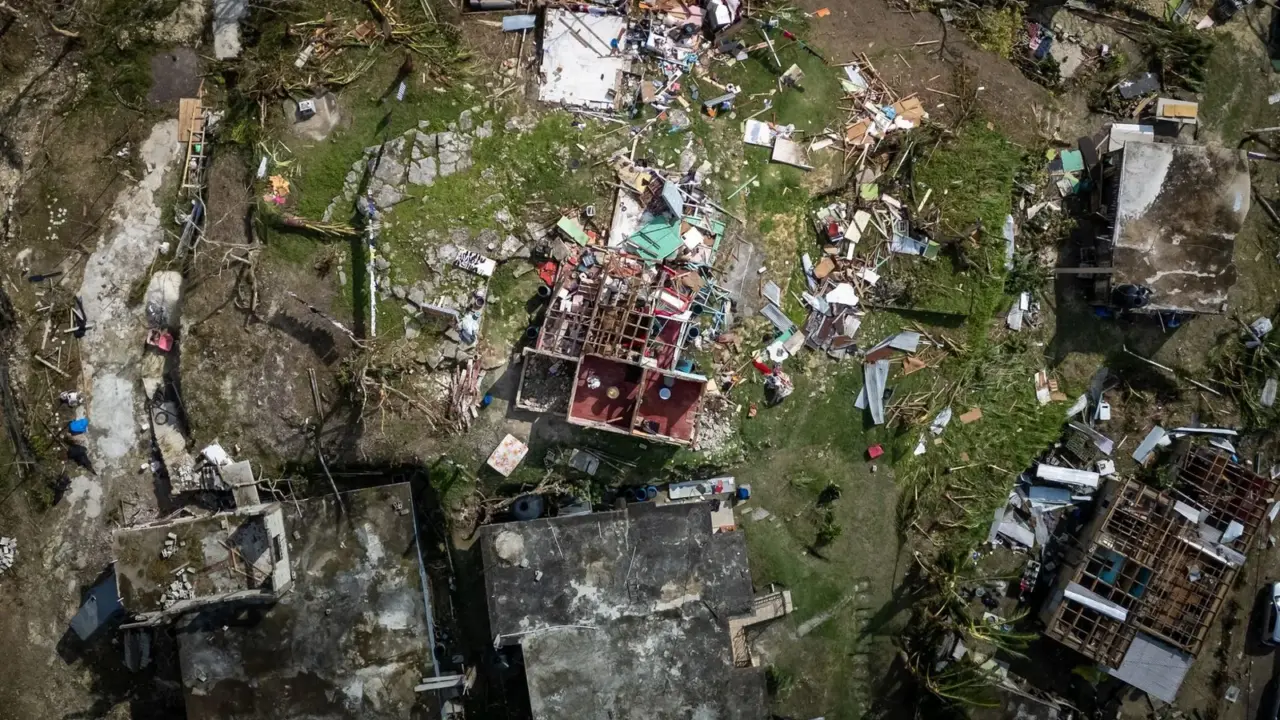
Die Wohngebäudeversicherung ersetzt Schäden am Haus, die durch Feuer, Leitungswasser, Sturm und Hagel entstehen; Elementargefahren wie Überschwemmung oder Rückstau lassen sich zusätzlich absichern. Versichert sind das Gebäude, seine fest eingefügten Bestandteile und sein Zubehör sowie bestimmte Folgekosten. Nicht versichert sind etwa Hausrat, Photovoltaikanlagen in der Grunddeckung und Schäden durch offen gelassene Fenster.
Wohngebäudeversicherung: Was ist das?
Die Wohngebäudeversicherung ist eine Sachversicherung für das Haus selbst. Sie gleicht Schäden am Gebäude aus, damit Sie es nach einem Brand, Rohrbruch oder Sturm wieder aufbauen oder reparieren können. Die folgenden Angaben beruhen auf den unverbindlichen Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), den VGB im Wohnflächenmodell. Einzelne Tarife weichen davon ab, deshalb zählt am Ende Ihr Vertrag.
Wohngebäudeversicherung vergleichen
Anzeige- Kostenlos und unverbindlich
- Tarife nach Preis und Leistung sortiert
- Online beantragen, ohne Papierkram
Mit dem Klick lädt der Vergleichsrechner der TARIFCHECK24 GmbH. Dabei werden technische Daten wie Ihre IP-Adresse an TARIFCHECK24 übertragen. Datenschutzhinweise
Wohngebäudeversicherung vergleichen: worauf es ankommt
Vergleich powered by TARIFCHECK24 GmbH. Finanz-Echo vermittelt keine Verträge; den Vertragspartner nennt der Vergleichsrechner. * Werbelink: Bei einem Abschluss erhalten wir eine Provision, für Sie ändert sich der Preis nicht. Werbehinweis
Welche Schäden sind versichert?
| Gefahr | Was dazugehört | Wichtige Grenze |
|---|---|---|
| Feuer | Brand, Blitzschlag, Explosion, Implosion, Anprall eines Luftfahrzeugs, Fahrzeuganprall, Seng-, Rauch- und Rußschäden | Folgeschäden durch Löschen gehören zur Grunddeckung |
| Leitungswasser | Wasser aus Rohren, Heizungs- und Klimaanlagen, Sprinkleranlagen, Wasserbetten oder Aquarien; frostbedingte Bruchschäden innerhalb des Gebäudes | Rohre unterhalb der Bodenplatte sind nur nach Vereinbarung versichert |
| Sturm | Wetterbedingte Luftbewegung ab Windstärke 8 Beaufort, ungefähr 62 km/h | Nur unmittelbare Einwirkung oder Wurf; kein Schutz bei offenen Fenstern |
| Hagel | Fester Niederschlag in Form von Eiskörnern | Unabhängig von der Windstärke |
| Elementargefahren (Zusatz) | Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen, Vulkanausbruch | Nur zusammen mit mindestens einer Grundgefahr versicherbar |
Leitungswasser und Sturm im Alltag
Leitungswasserschäden sind in der Praxis häufig: Ein geplatztes Rohr im Obergeschoss oder ein Frostschaden an einer Heizungsleitung. Die Versicherung ersetzt das Wasser, das aus versicherten Leitungen und Anlagen austritt, sowie die Schäden an Wand, Boden und Decke. Bei Sturm muss die Windstärke mindestens 8 betragen. Lässt sie sich am Schadenort nicht feststellen, kann nach den Musterbedingungen Sturm unterstellt werden, wenn bestimmte Nachweise vorliegen, etwa Schäden an Gebäuden in der unmittelbaren Umgebung.
Welche Gebäudeteile sind versichert?
Nach den Musterbedingungen sind das Gebäude, seine Bestandteile und sein Zubehör versichert. Ein Gebäude ist ein mit dem Erdboden verbundenes Bauwerk, das überwiegend Wohnzwecken dient. Gebäudebestandteile sind fest eingefügte Sachen: Dach, Fassade, Fenster, Heizung, fest verlegte Böden, individuell gefertigte Einbauküchen. Zum Gebäudezubehör zählen bewegliche Sachen, die der Instandhaltung dienen, etwa Müllboxen, Klingel- und Briefkastenanlagen sowie Balkonkraftwerke. Mitversichert sind außerdem Terrassen am Gebäude und weitere Grundstücksbestandteile.
Was Sie sich merken sollten: Gebäude oder Hausrat
Alles, was fest zum Haus gehört, zahlt die Wohngebäudeversicherung. Möbel, Kleidung und Elektrogeräte zahlt die Hausratversicherung. Die Abgrenzung erklärt der Beitrag Hausratversicherung oder Wohngebäudeversicherung; Details zum Hausrat finden Sie bei Was ist in der Hausratversicherung versichert?
Welche Kosten sind mitversichert?
Neben dem Schaden selbst ersetzt der Versicherer typische Folgekosten, meist bis zu vereinbarten Höchstbeträgen:
- Aufräumungs- und Abbruchkosten
- Bewegungs- und Schutzkosten, etwa wenn Teile abgebaut werden müssen, um zu reparieren
- Kosten für Wasser-, Gas- und Heizölverlust
- Hotelkosten, wenn die Wohnung unbewohnbar ist und eine Teilnutzung nicht zumutbar ist
- Rückreisekosten aus dem Urlaub bei einem erheblichen Schaden
- Mietausfall oder ortsüblicher Mietwert für selbst bewohnte Räume, zeitlich begrenzt
Wie hoch die Grenzen sind, steht im Vertrag. Die Verbraucherzentrale weist darauf hin, dass Mietausfall bei Vermietung in der Regel nur für zwölf Monate ersetzt wird.
Wie wird der Schaden ersetzt?
Nach den Musterbedingungen versichert das Wohnflächenmodell den ortsüblichen Neubauwert einschließlich Architektenhonoraren und Mehrkosten durch öffentlich-rechtliche Auflagen und Preissteigerungen bis zur Wiederherstellung. Zerstörte Gebäude werden zu den ortsüblichen Wiederherstellungskosten ersetzt, beschädigte Sachen zu den Reparaturkosten. Preissteigerungen werden ersetzt, wenn die Wiederherstellung innerhalb von drei Jahren sichergestellt wird. Wird das Gebäude nicht wieder aufgebaut, gilt nur der Zeitwert, also der Neubauwert abzüglich Alters- und Abnutzungsminderung.
Tipp: Achten Sie auf ausreichende Versicherungssumme. Ist sie erheblich niedriger als der Versicherungswert, ersetzt der Versicherer nach § 75 VVG nur im Verhältnis von Summe zu Wert. Tarife mit Unterversicherungsverzicht oder Berechnung nach Wohnfläche vermeiden dieses Risiko.
Beispiel: Was ein Sturmschaden bedeutet
Angenommen, ein Sturm mit Windstärke 9 deckt einen Teil des Daches ab. Die Reparatur kostet nach Kostenvoranschlag 6.000 Euro, Ihr vereinbarter Selbstbehalt beträgt 500 Euro. Dann erstatten die Musterbedingungen die Reparaturkosten, höchstens bis zum Versicherungswert. Im Beispiel wären das 6.000 Euro abzüglich 500 Euro, also 5.500 Euro. Bei einem Totalschaden ist die Frage wichtiger, ob und wann Sie wieder aufbauen: Den Neuwertanteil zahlt der Versicherer nach den Musterbedingungen nur, wenn die Wiederherstellung an der bisherigen Stelle nachgewiesen wird, und zwar innerhalb von drei Jahren.
Schaden melden: So gehen Sie vor
- Schaden begrenzen. Sichern Sie das Gebäude, zum Beispiel durch Abstellen des Wassers oder eine Notabdeckung.
- Dokumentieren. Fotografieren Sie Schäden und sichern Sie beschädigte Teile, soweit möglich.
- Unverzüglich melden. Teilen Sie dem Versicherer den Schaden mit und nennen Sie Ort, Zeitpunkt und Ursache.
- Vorgaben beachten. Warten Sie größere Reparaturen ab, bis der Versicherer zugestimmt hat oder ein Gutachter war.
- Kostenvoranschlag einholen. Lassen Sie sich Angebote von Fachbetrieben erstellen und legen Sie sie vor.
Was ist nicht versichert?
Lücken in der Absicherung zeigen sich erst im Schadenfall. Prüfen Sie diese Punkte vor Vertragsabschluss.
- Hausrat: bewegliche Gegenstände zählen nicht zum Gebäude.
- Photovoltaikanlagen: Sie sind nach den Musterbedingungen nicht Teil des Gebäudeschutzes, außer Balkonkraftwerke. Solaranlagen lassen sich aber gesondert versichern.
- Vom Mieter oder Wohnungseigentümer auf eigene Kosten eingefügte Sachen: Sie können zusätzlich versichert werden.
- Elektronisch gespeicherte Daten und Programme: nur bei ausdrücklicher Vereinbarung.
- Niederschläge bei offen gelassenen Fenstern oder Türen: Hier fehlt der Schutz.
- Starkregen, Grund- und Hochwasser: Viele Policen schließen sie aus, solange Elementarschutz fehlt.
- Krieg, innere Unruhen und Kernenergie: generelle Ausschlüsse.
Was ist bei der Wohngebäudeversicherung wichtig?
- Gefahren abgleichen: Feuer, Leitungswasser, Sturm und Hagel sind Pflichtprogramm, Elementarschutz sollten Sie prüfen.
- Unterversicherungsverzicht und Berechnung nach Wohnfläche bevorzugen.
- Mitversicherte Kosten und ihre Höchstgrenzen vergleichen.
- Selbstbehalt wählen, den Sie im Schadenfall tragen können.
- Zusätzliche Bausteine für Solaranlage, Außenanlagen oder Rohre unter der Bodenplatte prüfen.
- Schäden schnell melden und dokumentieren; Anzeigepflichten nach dem Schadenfall beachten.
Welche Leistungen für Ihr Haus passend sind, lässt sich am besten nebeneinanderlegen. Dabei hilft es, die Wohngebäudeversicherung vergleichen zu können. Was der Schutz kostet, erfahren Sie im Beitrag Was kostet eine Wohngebäudeversicherung? Einen Überblick über alle wichtigen Policen für Eigentümer bietet Versicherungen für Hausbesitzer; weitere Themen finden Sie im Bereich Immobilien.
Häufige Fragen
Wofür ist die Wohngebäudeversicherung?
Sie ersetzt Schäden am Gebäude, die durch versicherte Gefahren wie Feuer, Leitungswasser, Sturm oder Hagel entstehen. Mit Elementarbaustein sind auch Überschwemmung, Rückstau und weitere Naturgefahren abgedeckt.
Welche Schäden zahlt die Wohngebäudeversicherung?
Schäden an Gebäude, Gebäudebestandteilen und Zubehör durch die vertraglich versicherten Gefahren, dazu Folgekosten wie Aufräumung, Hotelkosten oder Mietausfall im vereinbarten Rahmen.
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Haus und alles Fest-Eingefügte, die Hausratversicherung die beweglichen Sachen. Eigentümer brauchen beides, Mieter meist nur den Hausrat.
Sind Sturmschäden immer versichert?
Nur, wenn der Sturm mindestens Windstärke 8 hatte und der Schaden unmittelbar durch Sturm oder Hagel entstanden ist. Schäden durch offene Fenster sind ausgeschlossen.
Sind Überschwemmung und Starkregen mitversichert?
Nicht in jeder Police. Überschwemmung und Rückstau gehören zu den Elementargefahren und müssen meist als Zusatz vereinbart sein. Prüfen Sie Ihren Vertrag genau.
Ist eine Solaranlage auf dem Dach mitversichert?
Nach den Musterbedingungen nicht in der Grunddeckung. Balkonkraftwerke gehören zum Gebäudezubehör, größere Photovoltaikanlagen versichern Sie gesondert oder über einen Baustein.
Quellen
Hinweis: Unsere Inhalte ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Werte und Fristen prüfen wir regelmäßig anhand der genannten Quellen; maßgeblich sind die amtlichen Bescheide und Gesetzestexte.
* Affiliate-Link: Bei einem Kauf erhalten wir eine Provision, für Sie ändert sich der Preis nicht. Mehr zum Werbehinweis
Verwandte Ratgeber
Versicherungen für Hausbesitzer und Vermieter
Gebäude schützen, Haftung abdecken, Kredit und Familie absichern: Die wichtigsten Policen für Eigentümer.
16.11.2026
Baufinanzierung: Zinsen, Eigenkapital und Ablauf erklärt
So planen Sie Ihre Immobilienfinanzierung: Zinsen, Eigenkapital, Tilgung und Zinsbindung mit echten Rechenbeispielen.
16.11.2026
Wohngebäudeversicherung steuerlich absetzen: Wer darf was?
Werbungskosten für Vermieter, kein Abzug für Selbstnutzer: Wer die Gebäudeversicherung in der Steuererklärung ansetzen kann.
16.11.2026