
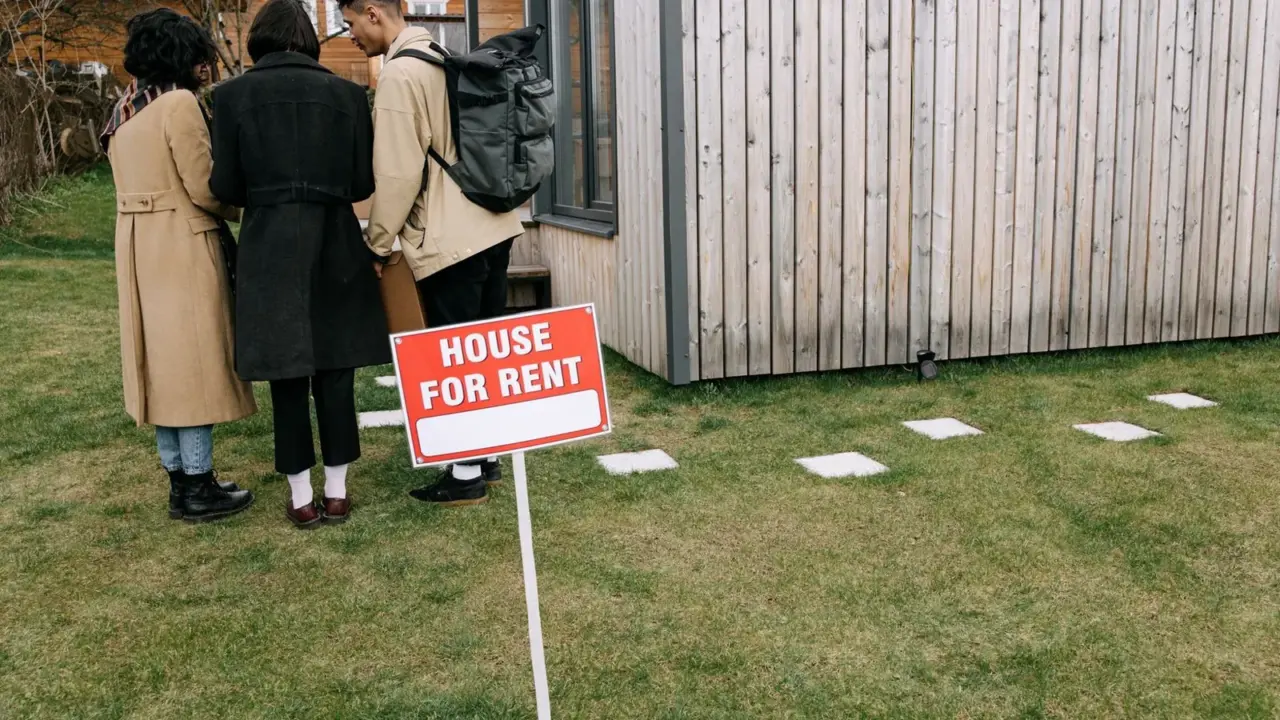
Eine Haus- und Grundbesitzerhaftpflicht brauchen vor allem Eigentümer von Mehrfamilienhäusern, Vermieter von Einfamilienhäusern, Eigentümer unbebauter Grundstücke und Eigentümer von Einfamilienhäusern mit Einliegerwohnung. Eine gesetzliche Pflicht besteht nicht, aber Eigentümer haften für Gefahren vom Grundstück mit ihrem gesamten Vermögen.
Haus- und Grundbesitzerhaftpflicht: Für wen ist sie gedacht?
Die Police sichert Haftungsansprüche Dritter ab, die aus dem Besitz und der Verantwortung für ein Grundstück oder Gebäude entstehen. Der GDV nennt als Zielgruppe: Besitzer und Eigentümer von Mehrfamilienhäusern, Vermieter von Einfamilienhäusern, Besitzer unbebauter Grundstücke, Besitzer von Einfamilienhäusern mit Einliegerwohnung sowie Wohnungseigentümer, soweit es um das Gemeinschaftseigentum geht. Die Verbraucherzentrale nennt als zusätzlich nötige Haftpflicht ebenfalls vermieteten oder unbebauten Grundbesitz.
| Wer sind Sie? | Reicht die Privathaftpflicht? | Haus- und Grundbesitzerhaftpflicht nötig? |
|---|---|---|
| Mieter einer Wohnung | Ja, deckt Gefahren aus der Wohnung | Nein |
| Selbstnutzender Eigentümer eines Einfamilienhauses | Ja, solange es bis auf drei Räume selbst genutzt wird | Meist nicht |
| Eigentümer eines Einfamilienhauses mit Einliegerwohnung | Nein, wenn mehr als drei Räume nicht selbst genutzt werden | Ja |
| Vermieter eines Einfamilienhauses | Nein | Ja |
| Eigentümer eines Mehrfamilienhauses | Nein | Ja |
| Eigentümer eines unbebauten Grundstücks | Nein | Ja |
| Wohnungseigentümer | Nur für Sondereigentum (Wohnung, Keller, Stellplatz) | Für Gemeinschaftseigentum über die Gemeinschaft |
Haus- und Grundbesitzerhaftpflicht vergleichen
Anzeige- Kostenlos und unverbindlich
- Tarife nach Preis und Leistung sortiert
- Online beantragen, ohne Papierkram
Mit dem Klick lädt der Vergleichsrechner der TARIFCHECK24 GmbH. Dabei werden technische Daten wie Ihre IP-Adresse an TARIFCHECK24 übertragen. Datenschutzhinweise
Haus- und Grundbesitzerhaftpflicht vergleichen: worauf es ankommt
Vergleich powered by TARIFCHECK24 GmbH. Finanz-Echo vermittelt keine Verträge; den Vertragspartner nennt der Vergleichsrechner. * Werbelink: Bei einem Abschluss erhalten wir eine Provision, für Sie ändert sich der Preis nicht. Werbehinweis
Warum haften Grundstücksbesitzer überhaupt?
Die Grundlage ist das Schadensersatzrecht. Nach § 823 BGB muss Schadensersatz leisten, wer fahrlässig das Leben, den Körper, die Gesundheit oder das Eigentum eines anderen widerrechtlich verletzt. Für Gebäude gilt zusätzlich § 836 BGB: Stürzt ein Gebäude ein oder lösen sich Teile davon und kommt dadurch jemand zu Schaden, haftet der Besitzer des Grundstücks, wenn der Einsturz oder die Ablösung die Folge fehlerhafter Errichtung oder mangelhafter Unterhaltung ist. Die Pflicht entfällt, wenn der Besitzer zur Abwendung der Gefahr die im Verkehr erforderliche Sorgfalt beobachtet hat. Der Eigentümer muss das im Streitfall darlegen können.
Typische Fälle sind eine lose Gehwegplatte, ein vereister Bürgersteig oder herabfallende Dachziegel. Der Verursacher muss dem Geschädigten Ersatz leisten, im Ernstfall mit seinem gesamten Vermögen, wie der GDV schreibt.
Haus- und Grundbesitzerhaftpflicht: Wann und ab wann?
Die Frage nach dem Zeitpunkt ist einfach zu beantworten: Sobald Sie Eigentümer oder Besitzer eines Grundstücks mit den genannten Merkmalen sind. Bei einem Erwerb sollte der Versicherungsschutz am Übergabetag stehen. Wer baut, braucht schon vor dem ersten Spatenstich eine Bauherrenhaftpflicht. Der GDV schreibt: Bereits vom ersten Spatenstich an haftet der Bauherr für Schäden, die andere Personen im Zusammenhang mit dem Bau erleiden, zum Beispiel wenn ein Passant von herabfallenden Teilen verletzt wird oder ein Kind in eine Baugrube fällt. Nach Baufertigstellung folgt die Haus- und Grundbesitzerhaftpflicht, falls die Voraussetzungen vorliegen.
Beispiel mit angenommenen Werten: Auf einem vereisten Gehweg vor Ihrem vermieteten Haus rutscht eine Passantin aus und bricht sich das Bein. Die Behandlungskosten und der Verdienstausfall betragen zusammen angenommen 40.000 Euro. Ohne Haftpflicht müssten Sie diesen Betrag aus Ihrem Vermögen zahlen. Mit Police prüft der Versicherer, ob Sie haften, wehrt unbegründete Ansprüche ab und zahlt berechtigte.
Sonderfälle: Wohnungseigentum, Bauland und Einliegerwohnung
Wohnungseigentümer sind über die Privathaftpflicht nur für das Sondereigentum geschützt, also für Wohnung, zugehörigen Kellerraum und einen abgegrenzten Parkplatz. Für Dach, Treppenhaus und Außenanlagen sorgt die Gemeinschaft. Fragen Sie die Verwaltung nach dem Versicherungsschutz. Unbebaute Grundstücke brauchen die Police ebenfalls, denn auch von Bäumen, Zäunen oder Gruben können Gefahren ausgehen. Bei einer Einliegerwohnung endet die Deckung der Privathaftpflicht, sobald Sie das Haus nicht mehr bis auf höchstens drei Räume selbst nutzen.
- Vermiete ich Räume oder das ganze Haus, auch als Einliegerwohnung oder Ferienwohnung?
- Besitze ich ein Mehrfamilienhaus oder ein unbebautes Grundstück?
- Nutze ich mein Einfamilienhaus nicht mehr bis auf höchstens drei Räume selbst?
- Plane oder beginne ich einen Bau?
- Gehört mir nur eine Wohnung in einem Haus mit Gemeinschaftseigentum?
Wenn Sie mindestens eine der ersten drei Fragen mit Ja beantworten, ist die Haus- und Grundbesitzerhaftpflicht ein Thema für Sie. Bei der vierten Frage ist die Bauherrenhaftpflicht zuerst wichtig, bei der letzten klären Sie den Schutz mit Ihrer Verwaltung.
Ist die Haus- und Grundbesitzerhaftpflicht Pflicht?
Nein. Eine Pflichtversicherung besteht nur, wenn eine Rechtsvorschrift den Abschluss verlangt (§ 113 VVG). Für Hausbesitzer sieht der Gesetzgeber keine allgemeine Pflicht vor. Dennoch kann es vertragliche Anforderungen geben, etwa durch die Eigentümergemeinschaft, eine finanzierende Bank oder Pachtverträge. Prüfen Sie Ihre Verträge. Das Risiko ist unabhängig davon gegeben.
Wann ist die Haus- und Grundbesitzerhaftpflicht sinnvoll?
Vorteile
- Schützt vor existenzbedrohenden Schadenersatzforderungen
- Wehrt unberechtigte Ansprüche ab (§ 100 VVG)
- Deckt typische Risiken wie Glätte und Dachziegel
- Beitrag meist gering im Vergleich zum Risiko
Nachteile
- Zusätzlicher Vertrag neben der Privathaftpflicht
- Pflichten bleiben bestehen, zum Beispiel Streu- und Räumdienst
- Deckungssumme und Ausschlüsse sind je Tarif verschieden
Sinnvoll ist die Police immer dann, wenn Dritte in Ihrem Verantwortungsbereich zu Schaden kommen können. Das Risiko steigt, wenn viele Menschen das Grundstück nutzen, etwa in Mehrfamilienhäusern oder bei Gewerbemietern. Lesen Sie in den Bedingungen nach, welche Gefahren eingeschlossen sind. Was genau versichert ist, steht unter Grundbesitzerhaftpflicht: Was ist versichert?.
Wer zahlt im Schadenfall?
Die Verantwortung hängt davon ab, wem das Grundstück gehört und wem die Pflichten übertragen wurden. Für das Schneeräumen auf Gehwegen sind laut GDV in der Regel die Eigentümer der angrenzenden Grundstücke verantwortlich. Diese Pflicht wird oft per Mietvertrag auf die Mieter übertragen. Versäumt ein Mieter das Räumen rechtzeitig, haftet er, wenn jemand stürzt, und seine Privathaftpflicht zahlt. Bleibt die Pflicht beim Eigentümer, tritt dessen Haus- und Grundbesitzerhaftpflicht ein. Beauftragen Sie einen Winterdienst, bleibt eine Pflicht zur sorgfältigen Auswahl und Kontrolle bei Ihnen.
- Eigentümer haftet: Er zahlt über die Haus- und Grundbesitzerhaftpflicht, wenn er seine Verkehrssicherungspflicht verletzt hat.
- Mieter haftet: Hat er die Pflicht übernommen, greift seine Privathaftpflicht.
- Gemeinschaft haftet: Bei Gemeinschaftseigentum trifft es die Eigentümergemeinschaft, die sich für das Gemeinschaftseigentum versichert.
- Dritte beauftragt: Werden Firmen eingeschaltet, kommt es auf deren Haftung und Ihre Auswahlpflicht an.
Haus- und Grundbesitzerhaftpflicht oder Privathaftpflicht?
Die Privathaftpflicht schützt Mieter und Eigentümer eines selbst bewohnten Einfamilienhauses vor Forderungen aus Gefahren vom Gebäude und Grundstück. Sobald Sie vermieten, baulich erweitern oder ein größeres Gebäude besitzen, endet diese Deckung. Die ausführliche Gegenüberstellung finden Sie unter Privathaftpflicht oder Grundbesitzerhaftpflicht. Einen Überblick über alle Policen für Eigentümer gibt Versicherungen für Hausbesitzer. Tarifmerkmale können Sie anschließend nebeneinanderlegen: Sie wollen die passende Haus- und Grundbesitzerhaftpflicht auswählen? Dann nutzen Sie den Vergleich.
Tipp: Prüfen Sie jedes Jahr zum Jahreswechsel, ob sich Ihre Nutzung geändert hat. Ein Umbau, eine Vermietung oder ein Anbau können dazu führen, dass die bisherige Deckung nicht mehr reicht. Weitere Hinweise zu Immobilien finden Sie im Bereich Immobilien.
Häufige Fragen
Für wen ist die Haus- und Grundbesitzerhaftpflicht?
Für Eigentümer von Mehrfamilienhäusern, Vermieter von Einfamilienhäusern, Eigentümer unbebauter Grundstücke und Eigentümer von Einfamilienhäusern mit Einliegerwohnung sowie für Wohnungseigentümer hinsichtlich des Gemeinschaftseigentums.
Ab wann brauche ich die Haus- und Grundbesitzerhaftpflicht?
Ab dem Zeitpunkt, an dem Sie Eigentümer oder Besitzer sind. Wer baut, braucht schon ab dem ersten Spatenstich eine Bauherrenhaftpflicht.
Ist die Haus- und Grundbesitzerhaftpflicht Pflicht?
Eine allgemeine gesetzliche Pflicht besteht nicht. Verträge mit Banken oder der Eigentümergemeinschaft können den Abschluss verlangen.
Reicht die Privathaftpflicht für mein Einfamilienhaus?
Nur, wenn Sie das Haus selbst bewohnen, nach dem GDV bis auf drei Räume. Bei Vermietung oder Einliegerwohnung brauchen Sie die Haus- und Grundbesitzerhaftpflicht.
Wann ist die Haus- und Grundbesitzerhaftpflicht sinnvoll?
Immer, wenn Dritte auf Ihrem Grundstück oder durch Ihr Gebäude zu Schaden kommen können und die Privathaftpflicht nicht mehr gilt. Das Haftungsrisiko ist hoch, der Beitrag im Verhältnis gering.
Wer zahlt, wenn Mieter den Winterdienst übernommen haben?
Hat der Mieter die Räumpflicht übernommen und versäumt sie, haftet er, und seine Privathaftpflicht zahlt. Bleibt die Pflicht beim Eigentümer, tritt seine Haus- und Grundbesitzerhaftpflicht ein.
Quellen
- Die private Haftpflichtversicherung (Broschüre) – GDV
- Private Haftpflichtversicherung – Verbraucherzentrale
- § 823 BGB – Schadensersatzpflicht – Bundesministerium der Justiz
- § 836 BGB – Haftung des Grundstücksbesitzers – Bundesministerium der Justiz
- § 100 VVG – Leistung des Versicherers – Bundesministerium der Justiz
- § 113 VVG – Pflichtversicherung – Bundesministerium der Justiz
Hinweis: Unsere Inhalte ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Werte und Fristen prüfen wir regelmäßig anhand der genannten Quellen; maßgeblich sind die amtlichen Bescheide und Gesetzestexte.
* Affiliate-Link: Bei einem Kauf erhalten wir eine Provision, für Sie ändert sich der Preis nicht. Mehr zum Werbehinweis
Verwandte Ratgeber
Versicherungen für Hausbesitzer und Vermieter
Gebäude schützen, Haftung abdecken, Kredit und Familie absichern: Die wichtigsten Policen für Eigentümer.
16.11.2026
Baufinanzierung: Zinsen, Eigenkapital und Ablauf erklärt
So planen Sie Ihre Immobilienfinanzierung: Zinsen, Eigenkapital, Tilgung und Zinsbindung mit echten Rechenbeispielen.
16.11.2026
Was ist in der Wohngebäudeversicherung versichert?
Feuer, Wasser, Sturm, Hagel und Elementargefahren: Was Ihre Gebäudeversicherung zahlt und wo ihre Grenzen liegen.
16.11.2026